
 EN
Роль медицинского диагностического оборудования в обеспечении универсального охвата услугами здравоохранения
Если вы работаете в сфере закупок в здравоохранении или дистрибуции медицинских изделий, вам уже известно, что доступ к точной диагностике редко сводится лишь к вопросу бюджета. Он находится на пересечении надёжности цепочки поставок, соблюдения нормативных требований и более широкой цели, к которой глобальные организации здравоохранения стремятся уже десятилетиями: универсального охвата услугами здравоохранения. Согласно Глобальному мониторинговому отчёту Всемирного банка за 2025 год, индекс охвата услугами УЗЗ вырос с 54 индексных пунктов в 2000 году до 71 в 2023 году — это значимый прогресс, однако он всё ещё далёк от справедливого доступа для наиболее незащищённых групп населения мира. Медицинское диагностическое оборудование не является второстепенным фактором в этом разрыве; оно лежит в его основе.
Почему диагностика составляет фундамент эффективного охвата услугами здравоохранения
Универсальное медицинское страхование, как определяет Всемирная организация здравоохранения, означает, что все люди могут получать необходимые им медицинские услуги без риска финансовых трудностей. На практике такой охват оказывается настолько надёжным, насколько сильен лежащий в его основе диагностический уровень. Врач не может лечить заболевание, которое ещё не выявлено. Органы общественного здравоохранения не могут реагировать на вспышку инфекции без соответствующих данных. Сотрудник отдела закупок не может обосновать инвестиции в оборудование, не понимая клинический рабочий процесс, который это оборудование поддерживает.
Индекс эффективного охвата всеобщим охватом здравоохранения (UHC) вырос с 45,8 в 1990 году до 60,3 в 2019 году согласно анализу данных о глобальном бремени заболеваний, опубликованному в журнале The Lancet. Такая динамика отражает реальные инвестиции в диагностические возможности, но одновременно подчёркивает области, где охват по-прежнему недостаточен. Во многих странах с низким и средним уровнем дохода диагностическая инфраструктура по-прежнему сосредоточена в городских центрах, в результате чего районные клиники и окружные больницы остаются без необходимых инструментов для подтверждения диагнозов при распространённых заболеваниях, таких как туберкулёз, малярия или ВИЧ.
Этот контекст имеет значение для дистрибьюторов и специалистов по закупкам, осуществляющих оптовые закупки медицинского диагностического оборудования. Понимание источников спроса и барьеров доступа, с которыми сталкиваются покупатели, помогает выстроить цепочки поставок, ориентированные на реальные клинические потребности, а не только на коммерческие интересы.
Три категории оборудования, способствующие прогрессу в реализации UHC
Диагностическое оборудование для визуализации
Рентгеновские аппараты, ультразвуковые системы и портативные устройства визуализации относятся к наиболее значимым инвестициям, которые могут сделать системы здравоохранения. В частности, в акушерстве и педиатрии диагностическое оборудование для визуализации позволяет выявлять осложнения на ранних стадиях — до того, как они станут угрожать жизни. Портативные ультразвуковые устройства, стоимость и габариты которых становятся всё более доступными, внедряются в общины и первичные медико-санитарные учреждения, где ранее отсутствовала возможность проведения визуализации вовсе.
При оценке диагностического оборудования для визуализации при закупке за рубежом ключевыми критериями являются регистрация в регуляторных органах целевого рынка, совместимость с местной электросетью и наличие сервисной поддержки. Оборудование, которое невозможно отремонтировать в разумные сроки, со временем превращается в обязательство, а не в актив. На рынках с нестабильным электроснабжением — что характерно для ряда стран Африки и Юго-Восточной Азии — именно этот фактор может определить, увенчается ли инвестиция успехом или оборудование просто простаивает.
Диагностические устройства для проведения анализов непосредственно у пациента
Глобальный рынок диагностики на месте оказания помощи (point-of-care diagnostics) в 2025 г. оценивался примерно в 32,87 млрд USD и, по прогнозам, вырастет до 60,43 млрд USD к 2034 г., что соответствует среднегодовому темпу роста 7,27 %. Такой рост не случаен: он напрямую связан с расширением децентрализованной модели оказания медицинской помощи и спросом на быстрые результаты в условиях, когда лабораторная инфраструктура ограничена.
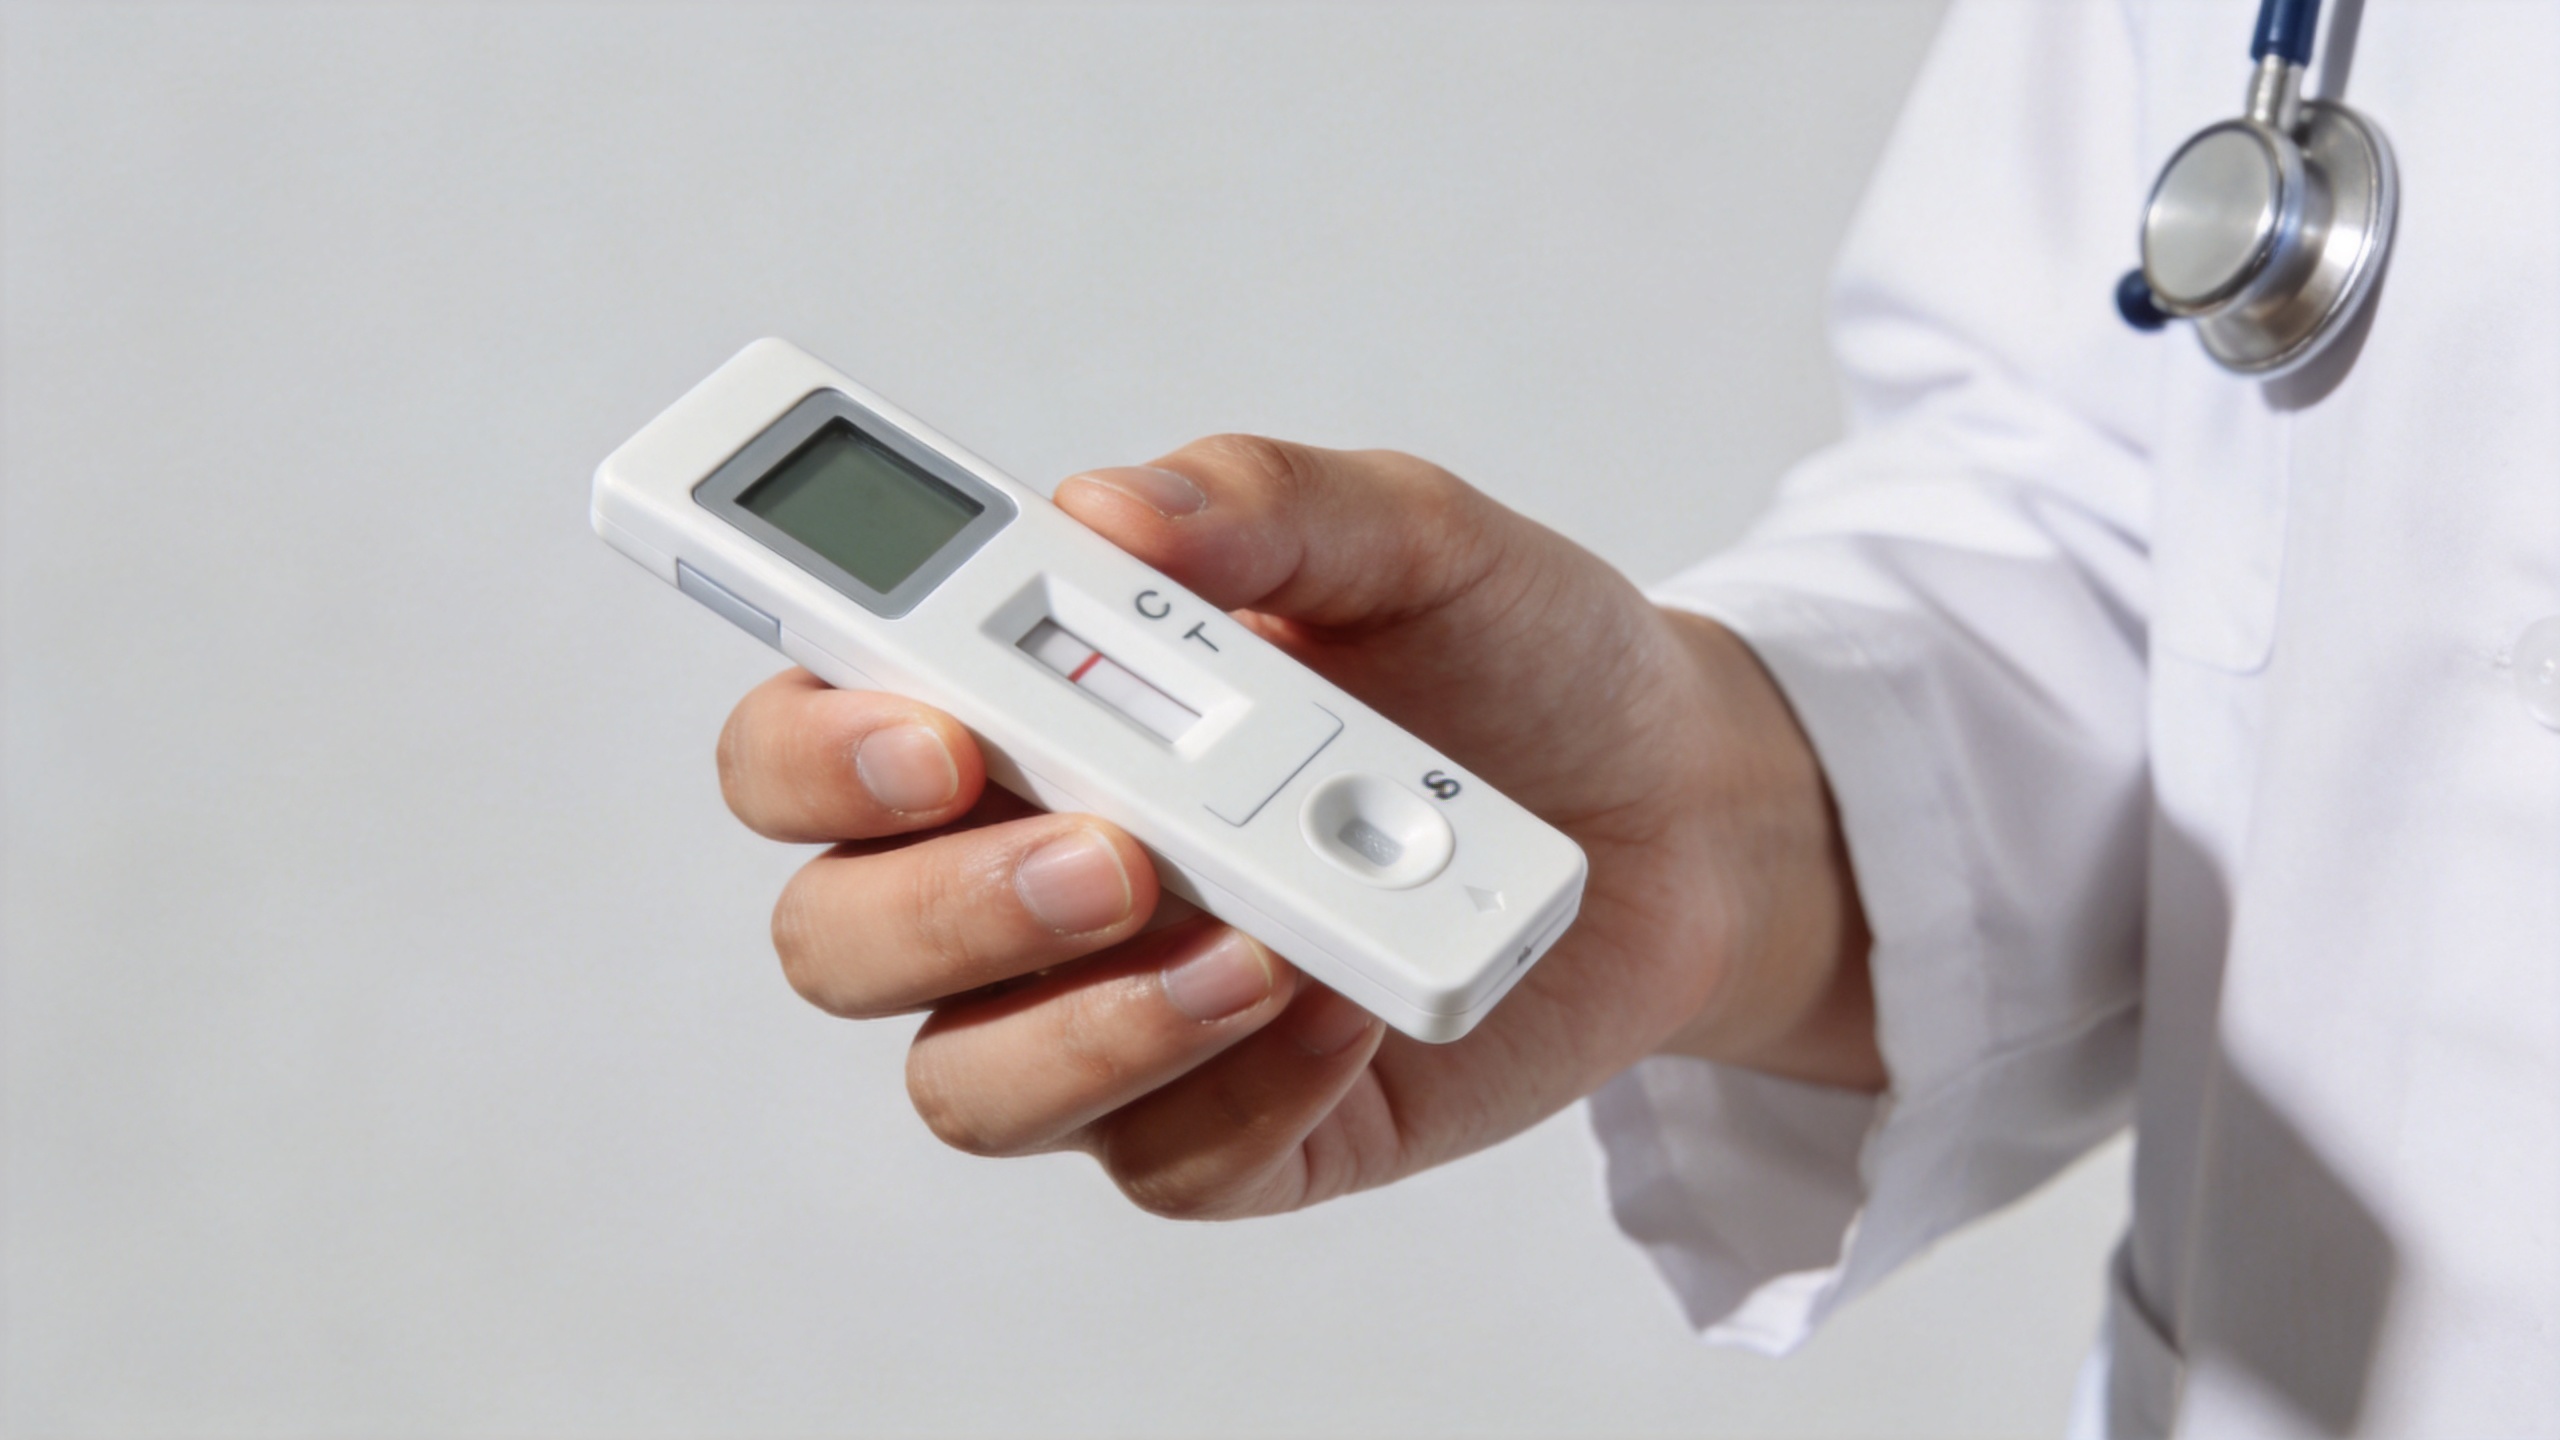
Устройства для диагностики на месте оказания помощи — такие как экспресс-тесты на антигены, карманные глюкометры, портативные электрокардиографы и аналогичные инструменты — закрывают конкретный пробел в системе всеобщего охвата услугами здравоохранения: необходимость в своевременной диагностике непосредственно во время контакта с пациентом, а не после отправки образца в удалённую лабораторию. Для клиник первичной медико-санитарной помощи, центров общественного здоровья и выездных программ эти устройства позволяют медицинским работникам принимать решения о лечении без задержек. Такая оперативность сама по себе представляет собой форму охвата.
Для оптовых покупателей практический вопрос обычно касается валидации: какие устройства были протестированы в реальных условиях на рынках, схожих с вашим, и какие соответствуют регуляторным требованиям вашей целевой страны? Закупочные решения, принятые исключительно на основе цены без оценки данных об эффективности или регуляторного статуса, зачастую вызывают осложнения при таможенной очистке или в ходе аудитов постмаркетингового надзора. Это тип риска, вокруг которого стоит выстраивать оценочные рамки.
Лабораторными диагностическими приборами
Хотя устройства для диагностики на месте оказания помощи решают задачи на передовой линии, лабораторные диагностические приборы обеспечивают глубину анализа, необходимую для клинического управления. Гематологические анализаторы, биохимические платформы, системы ПЦР и центрифуги составляют основу больничной диагностики. В тех контекстах, где расширение универсального медицинского страхования (UHC) переходит от базовой помощи к управлению хроническими заболеваниями — сахарным диабетом, сердечно-сосудистыми заболеваниями, скринингом онкозаболеваний — лабораторные диагностические приборы становятся незаменимыми.
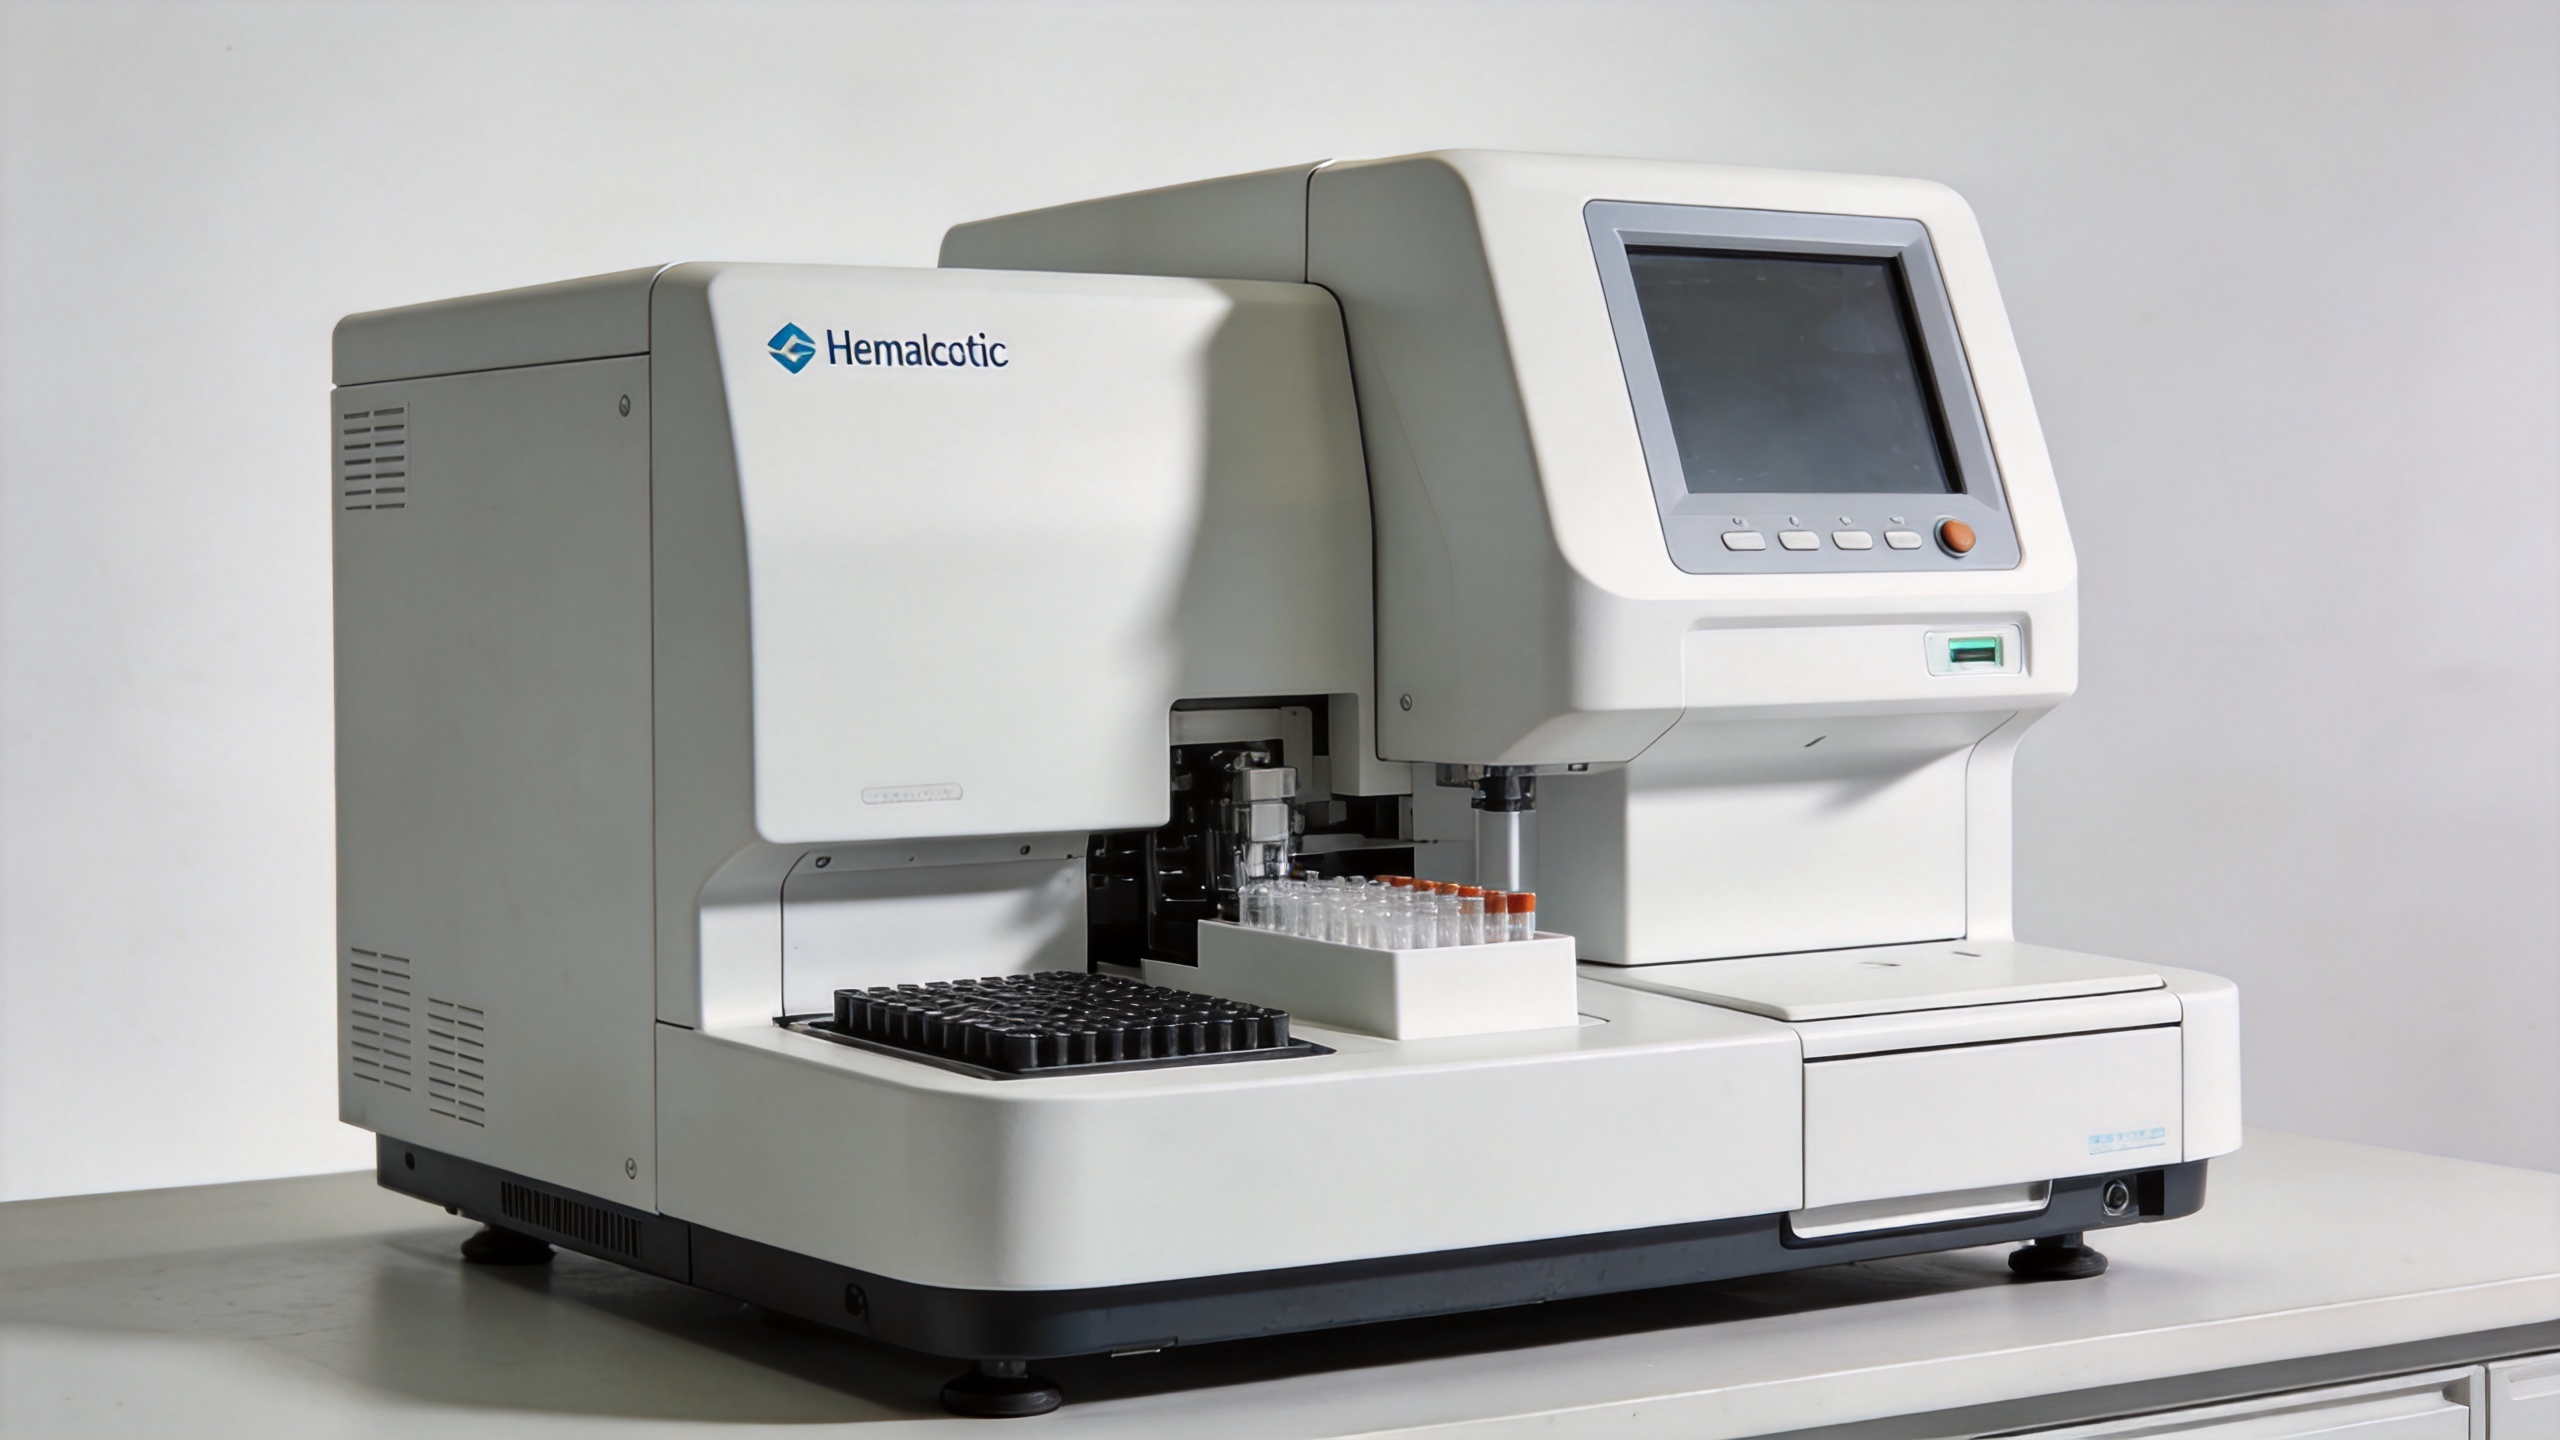
Проблема лабораторных приборов в условиях с ограниченными ресурсами зачастую заключается не в самом оборудовании. Проблема — в экосистеме: квалифицированные операторы, непрерывные поставки реагентов, протоколы калибровки и программы контроля качества. Стратегия закупок, ориентированная исключительно на аппаратное обеспечение и не учитывающая цепочку поставок расходных материалов и требования к техническому обслуживанию, зачастую приводит к тому, что уже через год после установки приходится управлять недостаточно эффективно работающими активами.
Аспекты цепочки поставок при закупках, согласованных с целями всеобщего охвата услугами здравоохранения (UHC)
С точки зрения логистики поддержка целей УЗО — это не абстрактное стремление, а задача с конкретными операционными последствиями. Одна из её составляющих — выстраивание отношений с поставщиками, обеспечивающих стабильные поставки, а не выполнение разовых заказов. Другая — подготовка всей документации, необходимой для соблюдения экспортных требований, до отбытия груза из порта, а не после задержки на таможне. И наконец, постоянная проблема — понимание разрыва между тем, для чего продукт сертифицирован в стране его происхождения, и теми требованиями, которые предъявляются к регистрации этого продукта на рынке назначения.
Согласно нашему опыту работы на азиатских, африканских, европейских и американских рынках, дистрибьюторы, которые стабильно демонстрируют высокие результаты при закупках, согласованных с принципами всеобщего охвата услугами здравоохранения (UHC), — это те, кто рассматривает соблюдение нормативных требований не как завершающий этап процесса, а как фильтр, применяемый на начальном этапе отбора поставщиков. Такая перестановка последовательности — сначала соответствие требованиям, затем переговоры по цене — значительно снижает частоту проблем с таможенным оформлением, возвратов товаров и задержек проектов.
Пробные заказы небольшими партиями до перехода к закупкам крупными объёмами — ещё один инструмент управления рисками, который стоит внедрить в процессы закупок. Они позволяют покупателям проверить работоспособность продукции в местных условиях, убедиться в полноте комплекта документов и установить базовые показатели для оценки будущих поставок. Это особенно актуально при введении на рынок новых поставщиков или новых категорий устройств, если регуляторное одобрение ещё находится на стадии рассмотрения или недавно получено.
Путь вперёд: диагностика как фактор обеспечения всеобщего охвата услугами здравоохранения (UHC)
Импульс, стоящий за обеспечением всеобщего охвата медицинскими услугами, будет и далее стимулировать спрос на диагностическое медицинское оборудование на всех уровнях системы здравоохранения. Однако этот спрос неоднороден: он отражает различные эпидемиологические приоритеты, условия инфраструктуры и нормативно-правовые среды в разных регионах. Для импортёров, дистрибьюторов, больниц и клиник, ориентирующихся в этой среде, ценность надёжного партнёра по поставкам выходит за рамки цены за единицу продукции. Она включает поддержку в подготовке документации, опыт соблюдения требований к экспорту и практические знания, позволяющие покупателям принимать закупочные решения, устойчивые во времени, а не только актуальные на момент приобретения.
Независимо от того, требуется ли вам немедленно оборудование для диагностической визуализации, устройства для диагностики на месте оказания помощи или лабораторные диагностические приборы, основной вопрос остаётся неизменным: как эти инструменты обеспечивают связь с пациентами, которым они необходимы, в реальных условиях эксплуатации на местах? Этот вопрос стоит задать заранее и ответить на него тщательно. Именно это различие позволяет отделить закупки, которые действительно способствуют расширению охвата медицинскими услугами, от закупок, направленных исключительно на выполнение заказа.






