
 EN
Le rôle des équipements médicaux de diagnostic dans la couverture sanitaire universelle
Si vous travaillez dans les achats de soins de santé ou la distribution de dispositifs médicaux, vous savez déjà que l’accès à des diagnostics précis ne dépend que rarement uniquement du budget. Ce sujet se situe à la croisée de la fiabilité de la chaîne d’approvisionnement, du respect des réglementations et de l’objectif plus large vers lequel les institutions mondiales de santé s’efforcent de progresser depuis des décennies : la couverture sanitaire universelle. Selon le Rapport mondial de suivi 2025 de la Banque mondiale, l’indice de couverture des services de la CSU est passé de 54 points en 2000 à 71 en 2023 — une progression significative, mais encore loin d’un accès équitable pour les populations les plus défavorisées au niveau mondial. Les équipements médicaux de diagnostic ne sont pas périphériques à cet écart ; ils en sont au cœur même.
Pourquoi les diagnostics constituent-ils le fondement d’une couverture sanitaire efficace
La couverture sanitaire universelle, telle que définie par l’Organisation mondiale de la Santé, signifie que toutes les personnes peuvent accéder aux services de santé dont elles ont besoin sans subir de difficultés financières. En pratique, cette couverture n’est aussi solide que la couche diagnostique qui la sous-tend. Un clinicien ne peut pas traiter une affection qui n’a pas été identifiée. Une autorité de santé publique ne peut pas réagir à une épidémie sans données. Un responsable des achats ne peut pas justifier un investissement en équipement sans comprendre le flux de travail clinique qu’il soutient.
L’indice de couverture effective des soins de santé universels (UHC) est passé de 45,8 en 1990 à 60,3 en 2019, selon une analyse publiée par The Lancet sur les données mondiales relatives au fardeau des maladies. Cette évolution traduit des investissements réels dans les capacités diagnostiques, mais met aussi en lumière les lacunes persistantes en matière de couverture. Dans de nombreux pays à faible et à revenu intermédiaire, les infrastructures diagnostiques restent concentrées dans les centres urbains, laissant les cliniques rurales et les hôpitaux de district dépourvus des outils nécessaires pour confirmer les diagnostics de pathologies courantes telles que la tuberculose, le paludisme ou le VIH.
Ce contexte revêt une importance particulière pour les distributeurs et les spécialistes des achats qui approvisionnent en gros des équipements médicaux de diagnostic. Comprendre l’origine de la demande — ainsi que les obstacles auxquels les acheteurs se heurtent pour y accéder — permet d’ajuster les chaînes d’approvisionnement afin de répondre aux besoins cliniques réels, et non uniquement aux impératifs commerciaux.
Trois catégories d’équipements propulsant la progression de l’UHC
Équipement d'imagerie diagnostique
Les machines à rayons X, les systèmes d’échographie et les dispositifs d’imagerie portables comptent parmi les investissements les plus efficaces que les systèmes de santé puissent réaliser. En particulier dans les soins maternelle et pédiatrique, les équipements d’imagerie diagnostique permettent la détection précoce de complications qui, autrement, passeraient inaperçues jusqu’à ce qu’elles deviennent mortelles. L’échographie portable, dont le prix et le format sont devenus de plus en plus accessibles, s’étend désormais à des structures de santé communautaire qui ne disposaient auparavant d’aucune capacité d’imagerie.
Lors de l’évaluation d’équipements d’imagerie diagnostique destinés à un approvisionnement transfrontalier, les critères essentiels sont l’enregistrement réglementaire sur le marché cible, la compatibilité avec l’infrastructure électrique locale et la disponibilité d’un soutien en maintenance. Un dispositif qui ne peut pas être réparé dans un délai raisonnable finira par constituer un fardeau plutôt qu’un atout. Dans les marchés caractérisés par une alimentation électrique instable — situation courante dans certaines régions d’Afrique et d’Asie du Sud-Est — ce seul facteur peut déterminer si un investissement porte ses fruits ou reste inutilisé.
Dispositifs diagnostiques au point de soins
Le marché mondial des diagnostics au point de soins était évalué à environ 32,87 milliards de dollars américains en 2025 et devrait atteindre 60,43 milliards de dollars américains d’ici 2034, soit un taux de croissance annuel composé de 7,27 %. Cette croissance n’est pas fortuite : elle suit directement l’essor de la prestation de soins de santé décentralisée et la demande de résultats rapides dans des contextes où les infrastructures de laboratoire sont limitées.
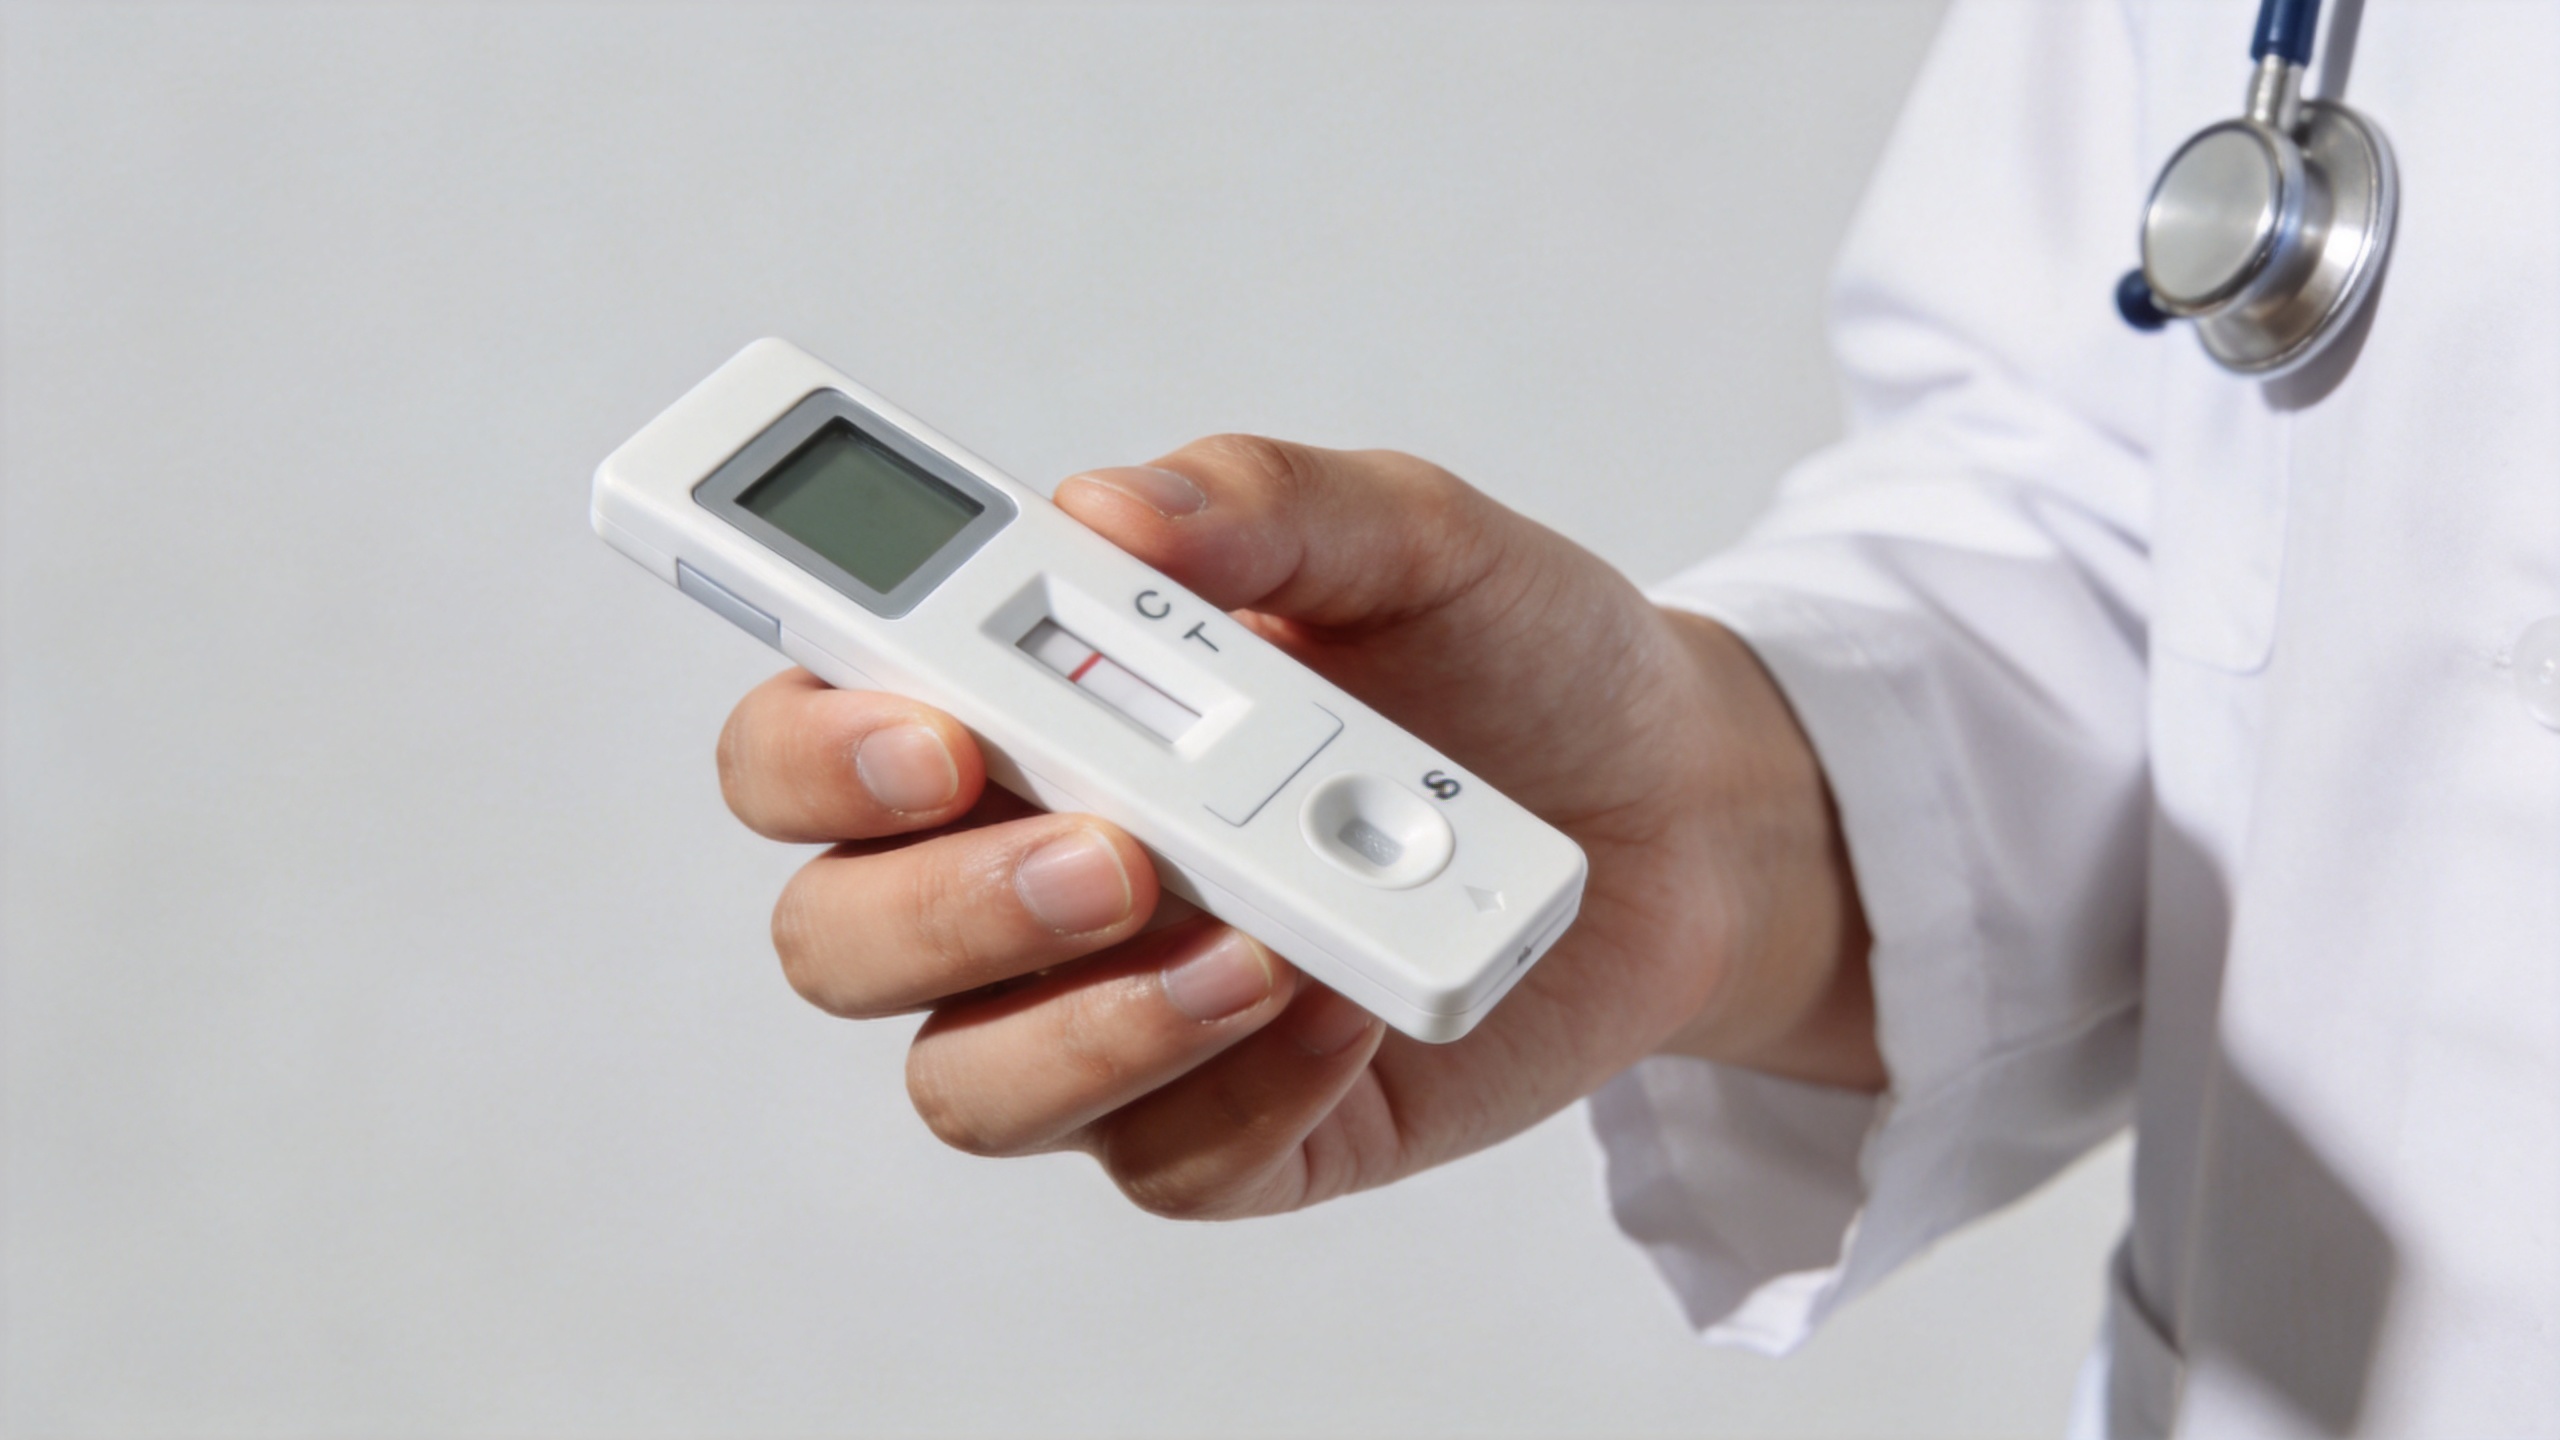
Les dispositifs de diagnostic au point de soins — tests antigéniques rapides, glucomètres portatifs, moniteurs ECG portables et outils similaires — comblent un vide spécifique dans le cadre de la couverture sanitaire universelle : la nécessité d’un diagnostic opportun au moment du contact avec le patient, plutôt qu’après l’envoi d’un échantillon vers un laboratoire éloigné. Pour les cliniques de soins primaires, les centres de santé communautaires et les programmes de sensibilisation sur le terrain, ces dispositifs permettent aux professionnels de santé de prendre des décisions thérapeutiques sans délai. Cette réactivité constitue en soi une forme de couverture.
Pour les acheteurs en gros, la question pratique porte généralement sur la validation : quels appareils ont été évalués dans des conditions réelles sur des marchés similaires au vôtre, et lesquels respectent les exigences réglementaires de votre pays cible ? Des décisions d’achat prises uniquement sur la base du prix, sans évaluer les données de performance ni le statut réglementaire, entraînent souvent des complications lors du dédouanement ou des audits de surveillance post-commercialisation. Il s’agit d’un schéma de risque justifiant la mise en place de cadres d’évaluation.
Instruments de diagnostic de laboratoire
Alors que les dispositifs de diagnostic au point de service répondent aux besoins du premier niveau de soins, les instruments de diagnostic de laboratoire fournissent la profondeur d’analyse requise pour la prise en charge clinique. Les analyseurs d’hématologie, les plateformes de biochimie, les systèmes PCR et les centrifugeuses constituent l’ossature des diagnostics hospitaliers. Dans les contextes où l’extension de la couverture sanitaire universelle (UHC) évolue des soins de base vers la gestion des maladies chroniques — diabète, affections cardiovasculaires, dépistage du cancer — les instruments de diagnostic de laboratoire deviennent indispensables.
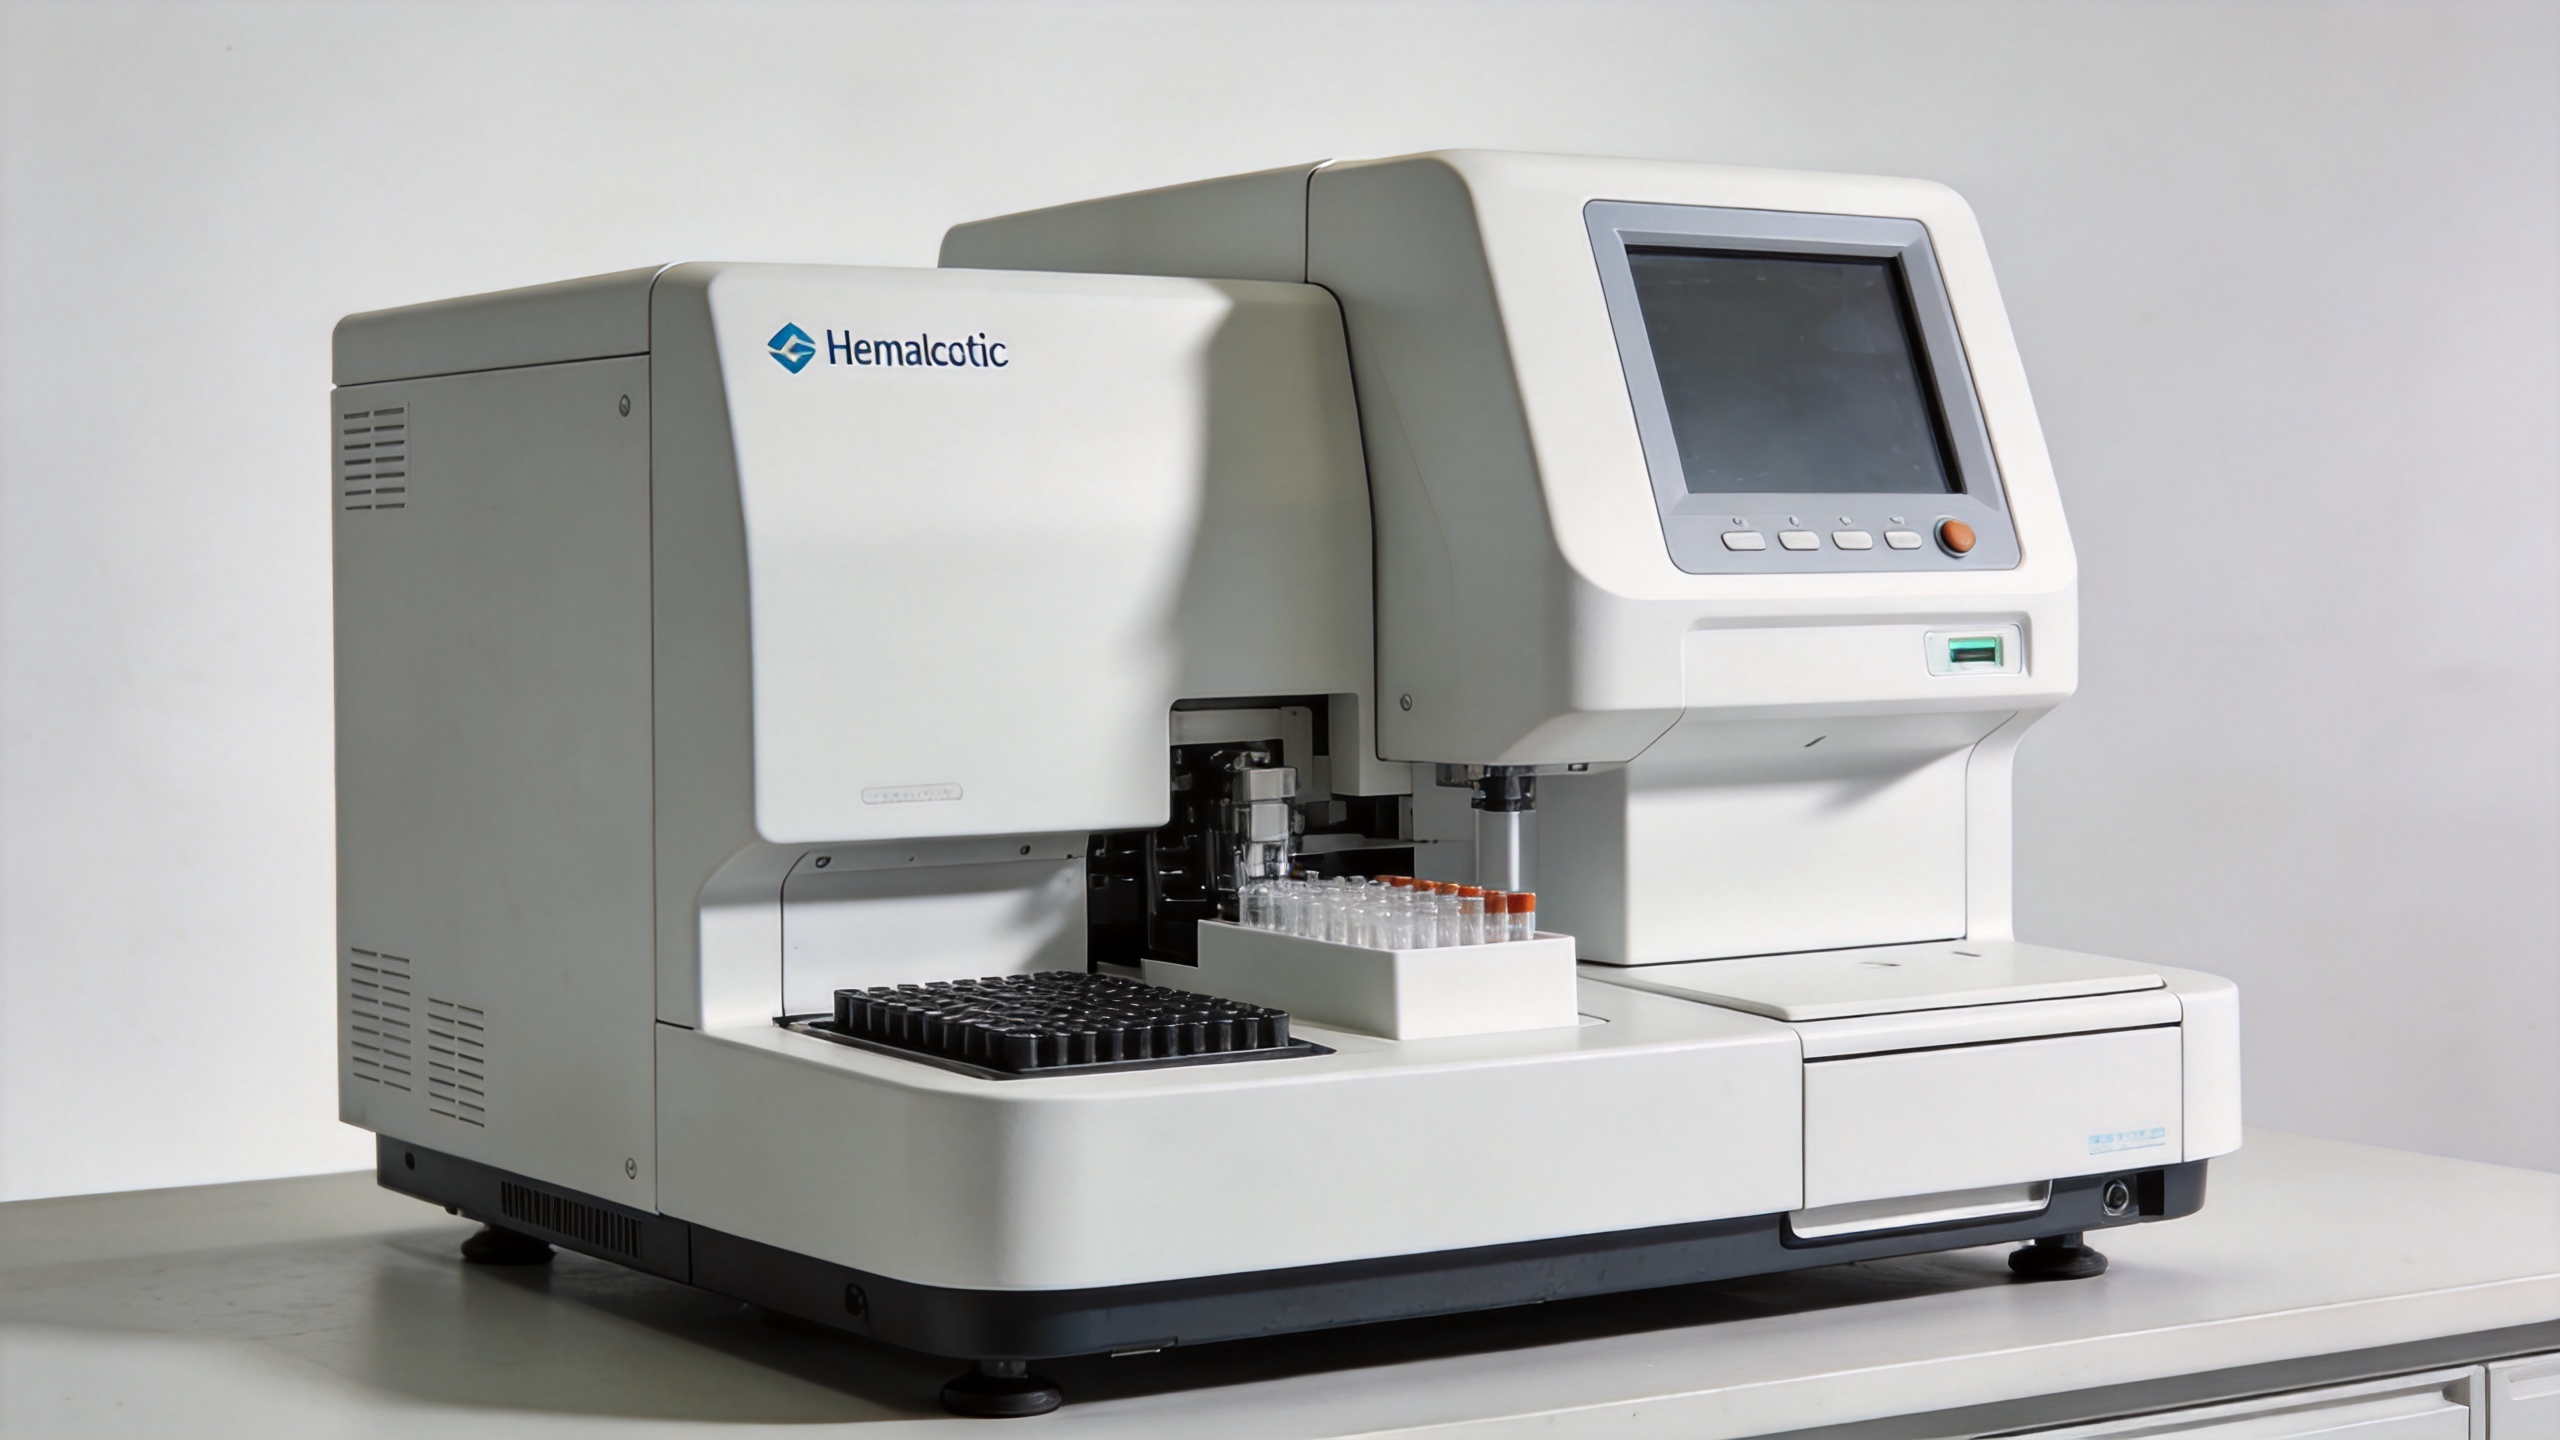
Le défi posé par les instruments de laboratoire dans les contextes à ressources limitées réside souvent moins dans l’équipement lui-même que dans l’écosystème qui l’entoure : opérateurs formés, continuité de l’approvisionnement en réactifs, protocoles d’étalonnage et programmes de contrôle qualité. Une stratégie d’achat qui ne prend en compte que le matériel, sans intégrer la chaîne d’approvisionnement des consommables ni les besoins en maintenance, se retrouve fréquemment confrontée à des actifs sous-performants dans l’année suivant leur installation.
Considérations relatives à la chaîne d’approvisionnement pour un achat aligné sur la couverture sanitaire universelle
Du point de vue de la distribution, soutenir les objectifs de la couverture sanitaire universelle (CSU) n’est pas une aspiration abstraite : cela a des implications opérationnelles concrètes. Établir des relations d’approvisionnement capables d’assurer un approvisionnement régulier — plutôt que de simplement répondre à des commandes ponctuelles — en fait partie. Veiller à ce que la documentation nécessaire à la conformité à l’exportation soit complète avant le départ d’un envoi du port, et non constituée après un retard douanier, en est une autre composante. Enfin, comprendre l’écart entre les usages pour lesquels un produit est certifié dans son pays d’origine et ceux exigés pour son enregistrement sur le marché du pays destinataire demeure un défi persistant.
Selon notre expérience acquise sur les marchés asiatiques, africains, européens et américains, les distributeurs qui obtiennent régulièrement de bons résultats dans les achats alignés sur la couverture sanitaire universelle (UHC) sont ceux qui considèrent la conformité réglementaire non pas comme une étape finale du processus, mais comme un filtre appliqué dès le début de la sélection des fournisseurs. Ce changement d’ordre — conformité en premier lieu, négociation des prix en second lieu — réduit de façon significative le taux de problèmes de dédouanement, de retours et de retards de projet.
Les commandes d’essai en petites quantités, avant de s’engager dans des achats en volume, constituent un autre outil de gestion des risques à intégrer systématiquement aux flux de travail d’approvisionnement. Elles permettent aux acheteurs de valider les performances dans les conditions locales, de confirmer l’exhaustivité de la documentation et d’établir une référence pour évaluer les livraisons ultérieures. Cette pratique revêt une importance particulière lors de l’introduction de nouveaux fournisseurs ou de nouvelles catégories de dispositifs sur un marché où l’homologation réglementaire est encore en cours ou vient tout juste d’être obtenue.
La voie à suivre : les diagnostics comme facteur d’impulsion de la couverture sanitaire universelle
L’élan en faveur de la couverture sanitaire universelle continuera d’alimenter la demande d’équipements diagnostiques médicaux à tous les niveaux du système de santé. Cette demande n’est pas uniforme : elle reflète des priorités épidémiologiques, des conditions d’infrastructure et des cadres réglementaires distincts selon les régions. Pour les importateurs, distributeurs, hôpitaux et cliniques qui naviguent dans ce paysage, la valeur d’un partenaire d’approvisionnement fiable va au-delà du prix unitaire. Elle englobe un soutien documentaire, une expérience avérée en matière de conformité aux exigences à l’exportation, ainsi que des connaissances pratiques permettant d’aider les acheteurs à prendre des décisions d’approvisionnement résistantes à l’épreuve du temps, et non seulement valables au moment de l’achat.
Que vous ayez immédiatement besoin d’équipements d’imagerie diagnostique, de dispositifs diagnostiques au point de soins ou d’instruments diagnostiques de laboratoire, la question sous-jacente reste la même : comment ces outils sont-ils reliés aux patients qui en ont besoin, dans les conditions réelles existant sur le terrain ? Il est essentiel de se poser cette question dès le début et d’y répondre avec soin. Cette distinction est ce qui distingue un processus d’achat contribuant réellement à l’élargissement de la couverture sanitaire d’un simple processus d’achat visant à remplir une commande.






