
 EN
Il ruolo delle attrezzature per la diagnostica medica nella copertura sanitaria universale
Se lavora nell’ambito degli acquisti sanitari o della distribuzione di dispositivi medici, sa già che l’accesso a diagnosi accurate raramente dipende unicamente dal budget. Tale accesso si colloca invece all’incrocio tra affidabilità della catena di approvvigionamento, conformità normativa e l’obiettivo più ampio verso cui le istituzioni sanitarie globali stanno lavorando da decenni: la copertura sanitaria universale (UHC). Secondo il Global Monitoring Report 2025 della Banca Mondiale, l’indice di copertura dei servizi UHC è passato da 54 punti indice nel 2000 a 71 nel 2023: un progresso significativo, ma ancora lontano dall’accesso equo per le popolazioni più svantaggiate del mondo. Le attrezzature per la diagnostica medica non sono marginali rispetto a tale divario; ne costituiscono invece un elemento centrale.
Perché la diagnostica è la base di una copertura sanitaria efficace
La copertura sanitaria universale, come definita dall'Organizzazione Mondiale della Sanità, significa che tutte le persone possono accedere ai servizi sanitari di cui hanno bisogno senza subire difficoltà finanziarie. Nella pratica, tale copertura è forte quanto lo strato diagnostico su cui si basa. Un medico non può trattare una condizione che non è stata identificata. Un'autorità sanitaria pubblica non può rispondere a un focolaio senza dati. Un responsabile degli acquisti non può giustificare un investimento in attrezzature senza comprendere il flusso di lavoro clinico che esse supportano.
L’indice di copertura efficace dell’assistenza sanitaria universale (UHC) è migliorato da 45,8 nel 1990 a 60,3 nel 2019, sulla base di un’analisi della rivista Lancet sui dati globali sul carico di malattia. Questa traiettoria riflette investimenti concreti nella capacità diagnostica, ma mette anche in evidenza i punti in cui la copertura rimane insufficiente. In molti paesi a basso e medio reddito, le infrastrutture diagnostiche restano concentrate nei centri urbani, lasciando le cliniche rurali e gli ospedali distrettuali privi degli strumenti necessari per confermare diagnosi di patologie comuni come tubercolosi, malaria o HIV.
Per i distributori e gli specialisti negli acquisti che approvvigionano in grosso apparecchiature diagnostiche mediche, questo contesto è rilevante. Comprendere l’origine della domanda e le barriere all’accesso che gli acquirenti devono affrontare consente di strutturare catene di approvvigionamento in grado di soddisfare effettive esigenze cliniche, non soltanto quelle commerciali.
Tre categorie di apparecchiature che guidano il progresso dell’UHC
Equipaggiamento per l'imaging diagnostico
Le macchine a raggi X, i sistemi a ultrasuoni e i dispositivi di imaging portatili sono tra gli investimenti più efficaci che i sistemi sanitari possano effettuare. In particolare nell’assistenza materna e pediatrica, le apparecchiature per la diagnostica per immagini consentono la rilevazione precoce di complicanze che altrimenti passerebbero inosservate fino a diventare potenzialmente letali. Gli ultrasuoni portatili, il cui costo e ingombro si sono progressivamente ridotti, stanno diffondendosi anche nei contesti di assistenza sanitaria comunitaria che in precedenza non disponevano affatto di capacità di imaging.
Nella valutazione di apparecchiature per la diagnostica per immagini destinate a un approvvigionamento transfrontaliero, i fattori critici sono la registrazione regolamentare nel mercato di destinazione, la compatibilità con l'infrastruttura elettrica locale e la disponibilità di assistenza per la manutenzione. Un dispositivo che non può essere riparato entro un lasso di tempo ragionevole finirà per diventare un onere piuttosto che un bene. Nei mercati con fornitura elettrica instabile — una condizione comune in alcune parti dell'Africa e del Sud-Est asiatico — questo singolo fattore può determinare se un investimento avrà successo o rimarrà inutilizzato.
Dispositivi diagnostici al punto di cura
Il mercato globale dei dispositivi diagnostici al punto di cura era valutato circa USD 32,87 miliardi nel 2025 ed è previsto raggiungerà USD 60,43 miliardi entro il 2034, con un tasso di crescita annuo composto del 7,27%. Questa crescita non è casuale: rispecchia direttamente l’espansione della fornitura decentralizzata di assistenza sanitaria e la domanda di risultati rapidi in contesti dove le infrastrutture di laboratorio sono limitate.
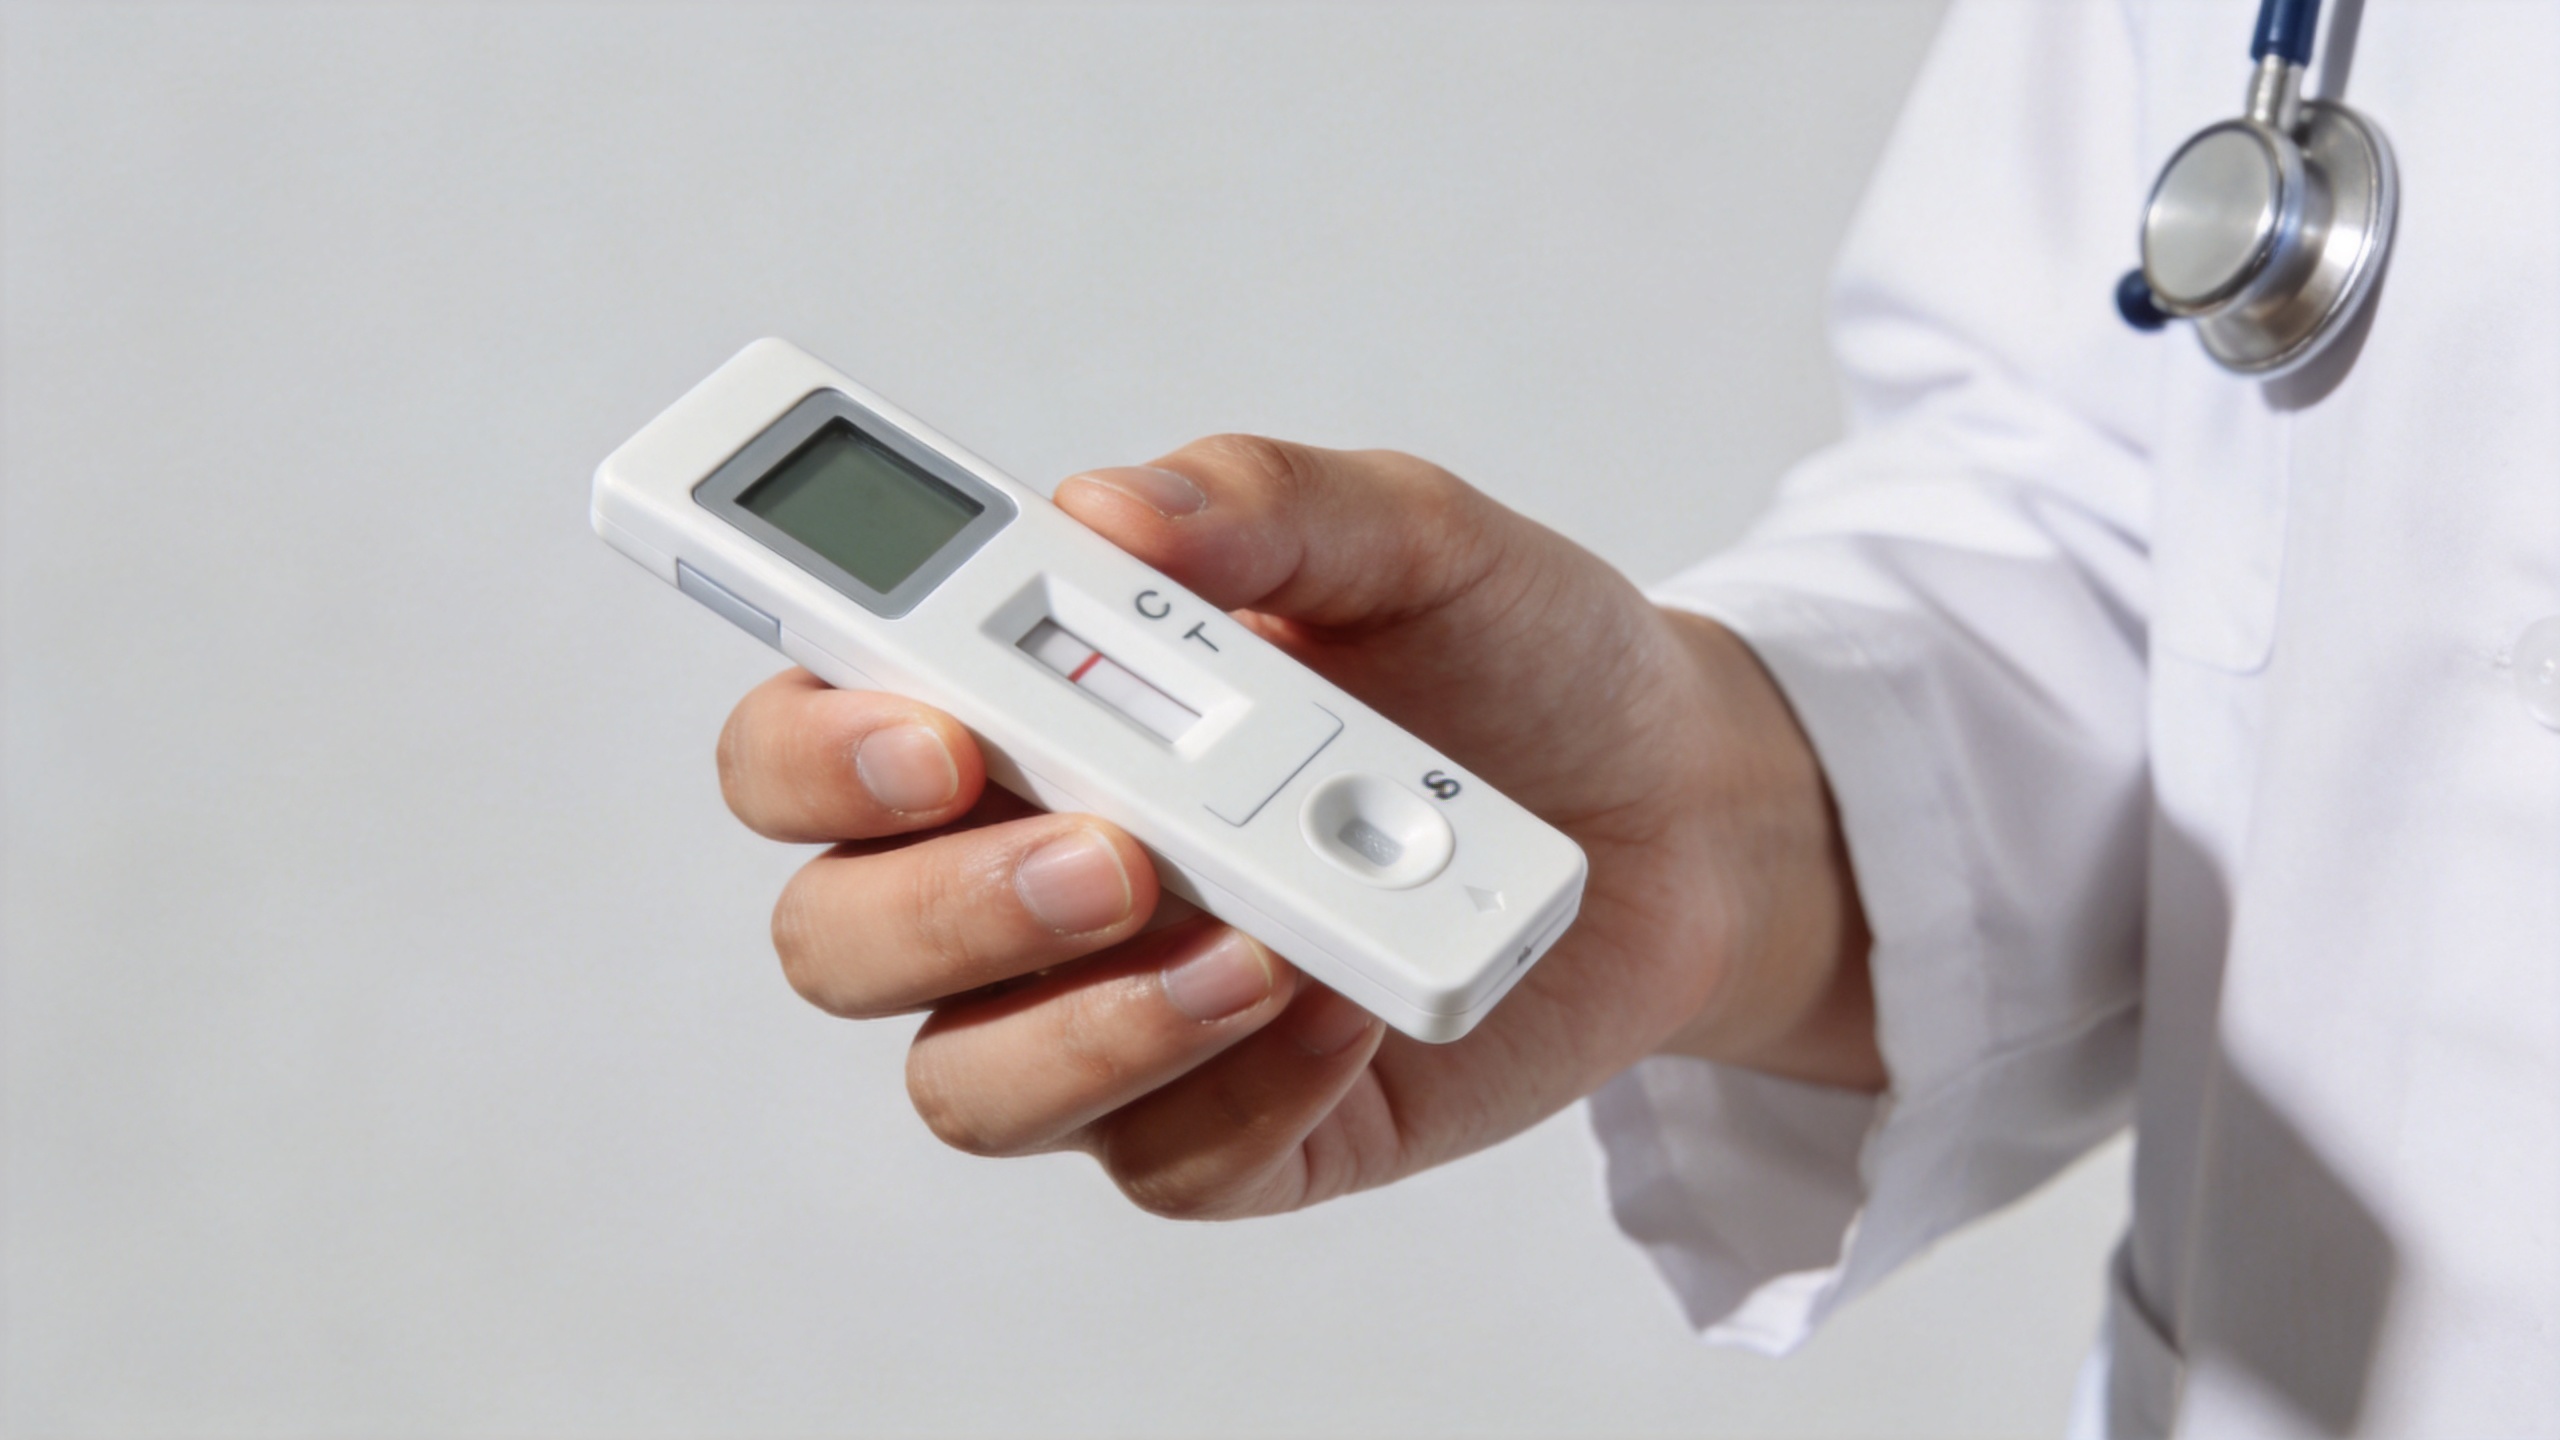
I dispositivi diagnostici presso il punto di cura—quali i test rapidi per antigeni, i glucometri portatili, i monitor ECG portatili e strumenti analoghi—colmano una specifica lacuna nella CSU: la necessità di una diagnosi tempestiva nel momento stesso del contatto con il paziente, anziché dopo che un campione è stato inviato a un laboratorio distante. Per le cliniche di assistenza primaria, i centri sanitari comunitari e i programmi di outreach, questi dispositivi consentono agli operatori sanitari di prendere decisioni terapeutiche senza ritardi. Tale tempestività rappresenta essa stessa una forma di copertura.
Per gli acquirenti all’ingrosso, la domanda pratica riguarda di solito la convalida: quali dispositivi sono stati valutati in condizioni reali su mercati simili al vostro e quali rispettano i requisiti normativi del paese di destinazione? Le decisioni di approvvigionamento basate esclusivamente sul prezzo, senza una valutazione dei dati prestazionali o dello stato normativo, tendono a generare complicazioni durante lo sdoganamento o negli audit successivi alla commercializzazione. Si tratta di un modello di rischio intorno al quale vale la pena costruire quadri di valutazione.
Strumenti Diagnostici di Laboratorio
Mentre i dispositivi per la diagnostica presso il punto di cura affrontano le esigenze della prima linea, gli strumenti diagnostici di laboratorio forniscono la profondità di analisi richiesta dalla gestione clinica. Gli analizzatori ematologici, le piattaforme biochimiche, i sistemi PCR e le centrifughe costituiscono la spina dorsale della diagnostica ospedaliera. In contesti in cui l’espansione dell’UHC passa dall’assistenza di base alla gestione delle malattie croniche — diabete, patologie cardiovascolari, screening del cancro — gli strumenti diagnostici di laboratorio diventano indispensabili.
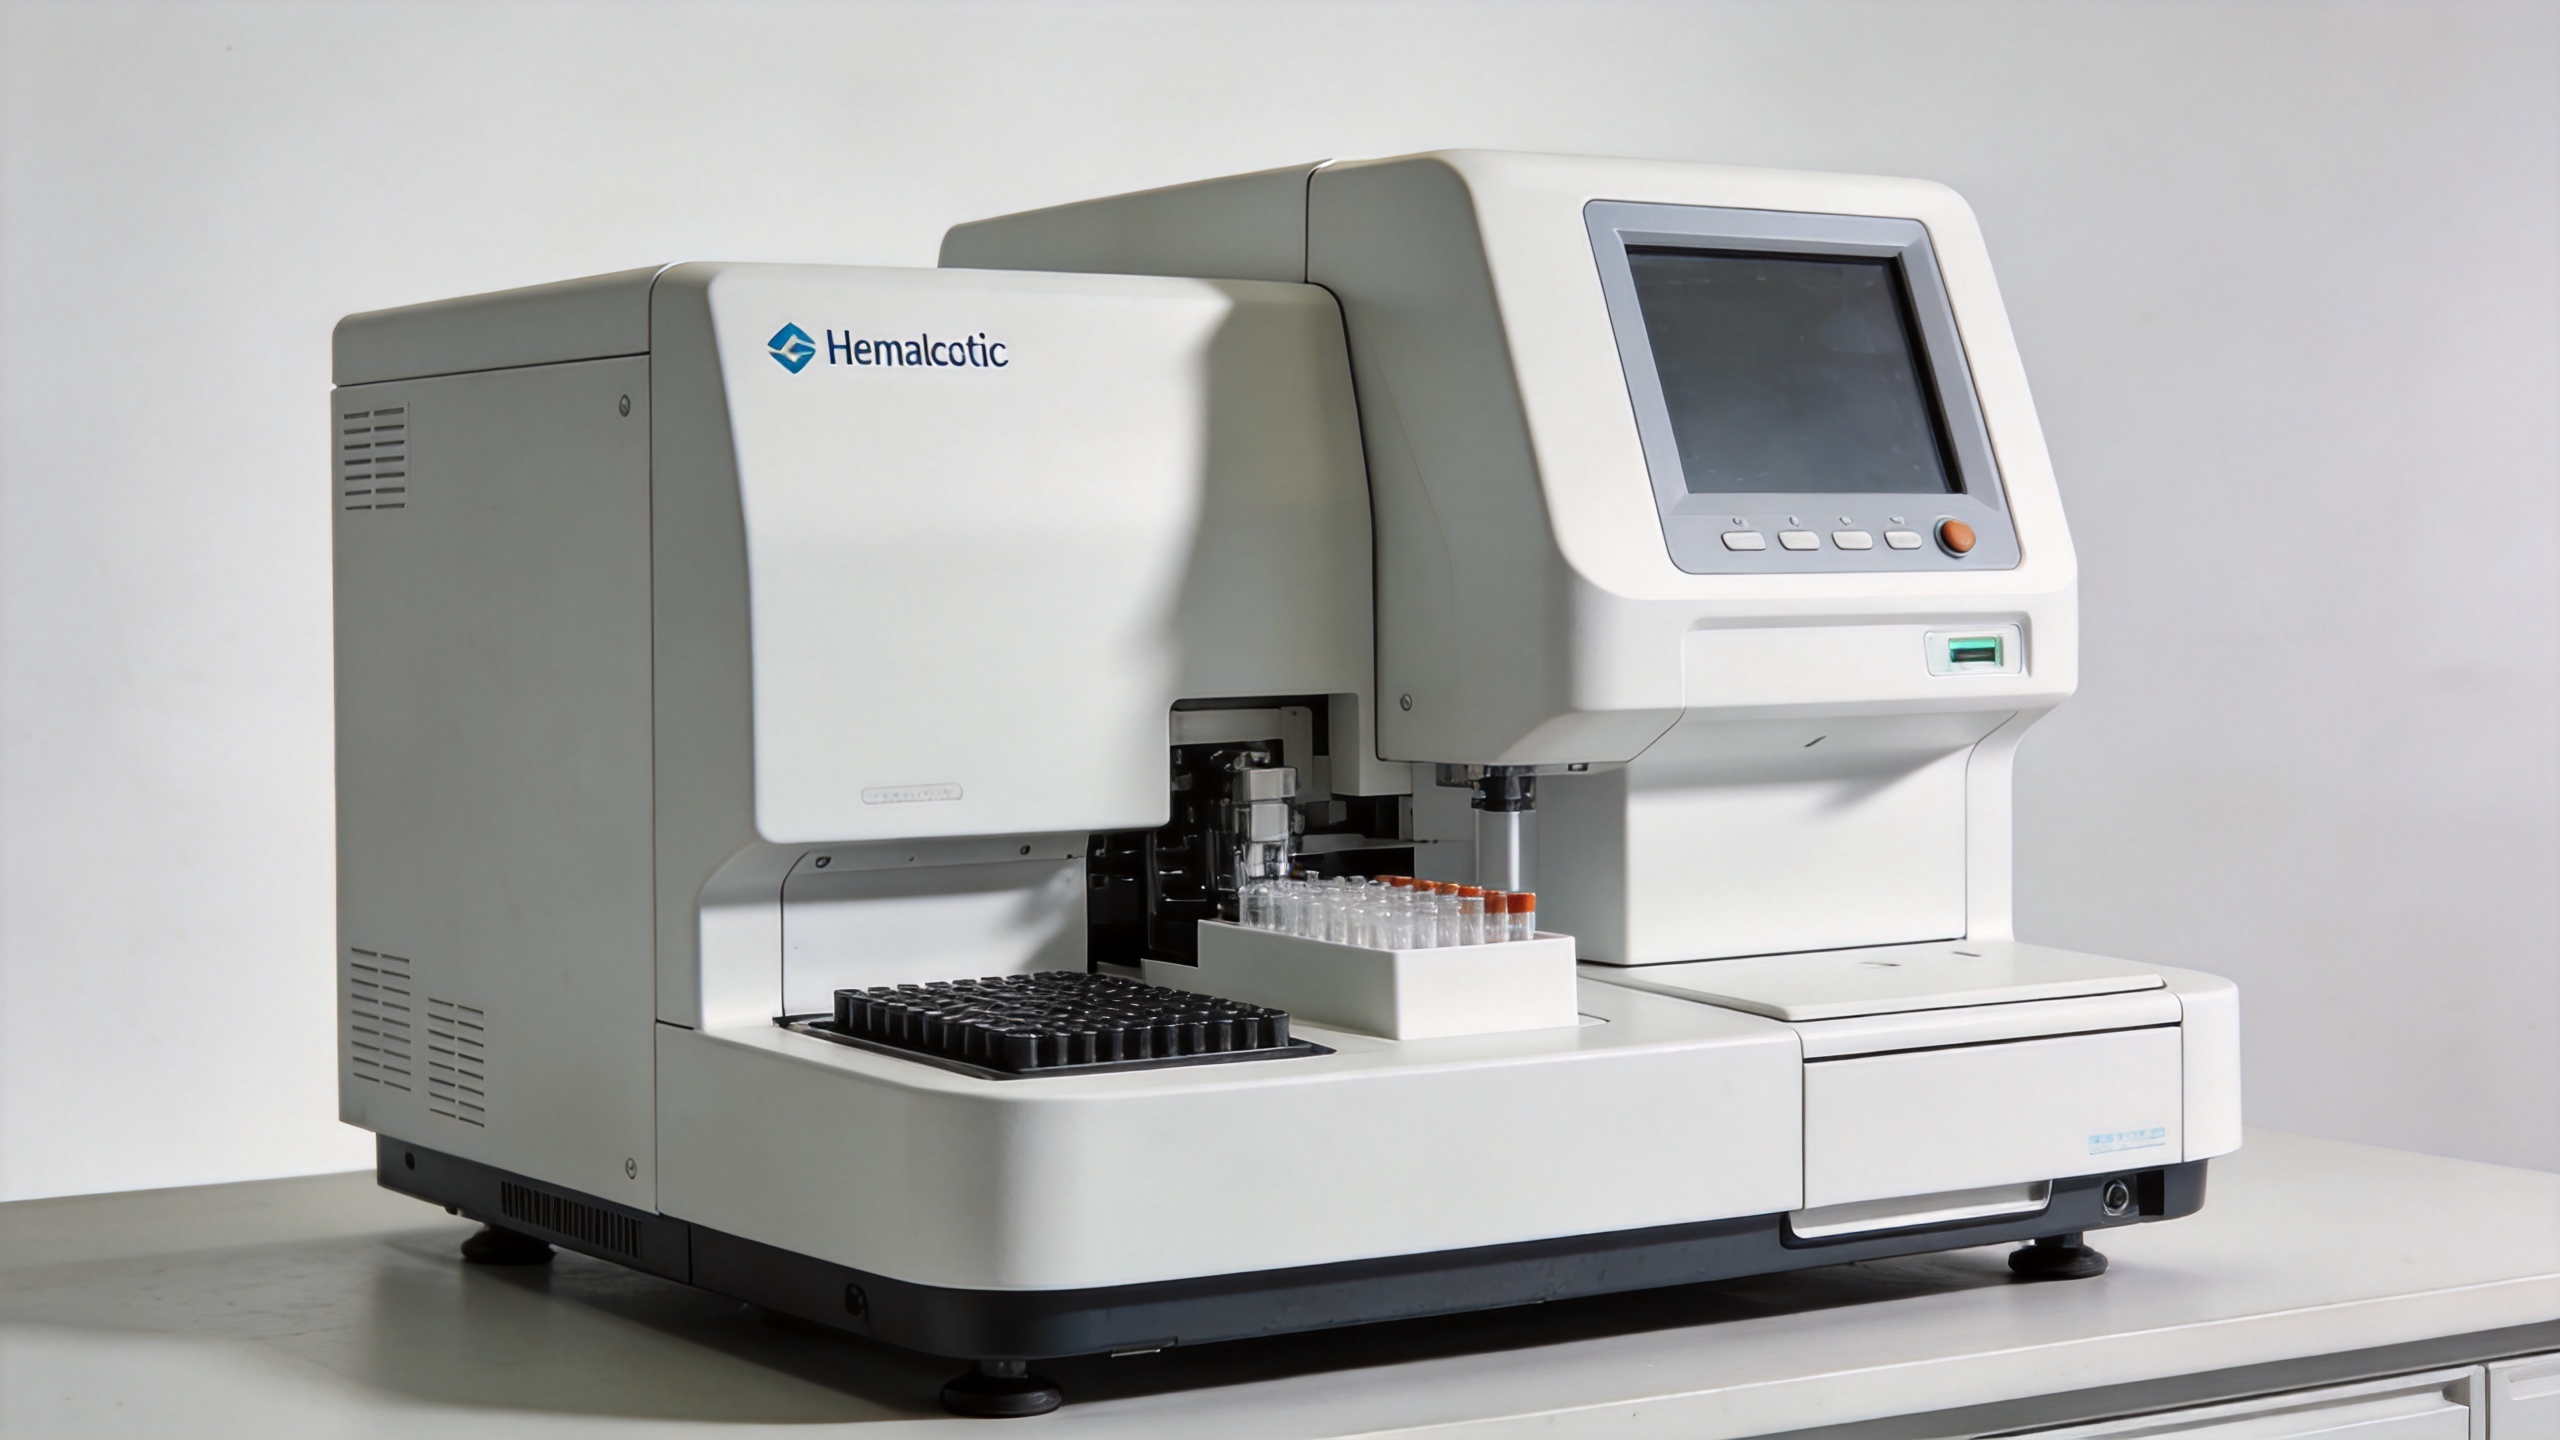
La sfida legata agli strumenti di laboratorio in contesti con risorse limitate non riguarda spesso lo stesso equipaggiamento, bensì l’ecosistema: operatori adeguatamente formati, continuità nella fornitura di reagenti, protocolli di taratura e programmi di controllo qualità. Una strategia di approvvigionamento che consideri esclusivamente l’hardware, senza tenere conto della catena di approvvigionamento dei consumabili e dei requisiti di manutenzione, si trova spesso a gestire beni sottoperformanti entro un anno dall’installazione.
Considerazioni sulla catena di approvvigionamento per gli acquisti allineati all’UHC
Dal punto di vista della distribuzione, sostenere gli obiettivi dell’UHC non è un’aspirazione astratta: comporta implicazioni operative concrete. Una parte di tali implicazioni consiste nel costruire relazioni di approvvigionamento in grado di garantire una fornitura costante, anziché soddisfare ordini isolati. Un altro aspetto riguarda la completezza della documentazione per la conformità alle norme sull’esportazione prima che la spedizione lasci il porto, e non la sua compilazione successiva a un ritardo doganale. Infine, rimane una sfida persistente comprendere la differenza tra le certificazioni rilasciate al prodotto nel paese di origine e i requisiti necessari per la registrazione del prodotto sul mercato del paese di destinazione.
Nella nostra esperienza di lavoro nei mercati asiatici, africani, europei e americani, i distributori che ottengono costantemente risultati eccellenti negli acquisti allineati all’UHC sono quelli che considerano la conformità normativa non come un passaggio finale del processo, bensì come un filtro applicato fin dall’inizio della selezione dei fornitori. Questo cambio di sequenza—conformità per prima, negoziazione dei prezzi per seconda—riduce in modo significativo il tasso di problemi di sdoganamento, resi e ritardi nei progetti.
Gli ordini di prova in piccoli lotti, prima di impegnarsi in acquisti su larga scala, rappresentano un altro strumento di gestione del rischio da integrare nei flussi di approvvigionamento. Consentono agli acquirenti di verificare le prestazioni nelle condizioni locali, di confermare la completezza della documentazione e di stabilire una linea di riferimento per valutare le spedizioni future. Ciò è particolarmente rilevante quando si introducono nuovi fornitori o nuove categorie di dispositivi in un mercato in cui l’approvazione normativa è ancora in attesa o è stata ottenuta di recente.
La via da seguire: la diagnostica come abilitatore dell’UHC
L’impulso verso la copertura sanitaria universale continuerà a stimolare la domanda di apparecchiature diagnostiche mediche a tutti i livelli del sistema sanitario. Tale domanda non è uniforme: rispecchia diverse priorità epidemiologiche, condizioni infrastrutturali e contesti normativi nelle varie regioni. Per importatori, distributori, ospedali e cliniche che operano in questo scenario, il valore di un partner di fornitura affidabile va oltre il prezzo unitario. Comprende il supporto nella documentazione, l’esperienza nella conformità alle normative per l’esportazione e la competenza pratica necessaria per aiutare gli acquirenti a prendere decisioni di approvvigionamento durature nel tempo, non soltanto al momento dell’acquisto.
Che si tratti di apparecchiature per la diagnostica per immagini, di dispositivi diagnostici a punto di cura o di strumenti diagnostici per laboratorio, la domanda fondamentale rimane la stessa: in che modo questi strumenti entrano in contatto con i pazienti che ne hanno bisogno, nelle condizioni effettive presenti sul campo? Questa domanda va posta fin dall’inizio e va risposta con attenzione. È proprio questa distinzione a differenziare un acquisto che promuove concretamente la copertura sanitaria da un acquisto che si limita a soddisfare un ordine d’acquisto.






